汉本财富:深耕资产配置与家族财富管理的专业投资管理公司
在资本市场波动加剧、居民财富结构不断调整的当下,越来越多的投资者意识到,单纯依靠个人经验进行理财已经难以应对复杂的市场环境。汉本财富(hanbencn.com)作为一家立足北京的投资管理公司,长期专注于财富管理服务、资产配置方案设计以及私募基金管理,为高净值客户提供覆盖投资全生命周期的专业支持。本文将从服务定位、核心业务、投研体系与客户价值等角度,系统梳理汉本财富的专业实践。
一、从北京投资管理公司到综合财富管理平台
北京聚集了大量金融机构、监管资源与专业人才,是财富管理行业的重要枢纽。汉本财富正是在这样的环境中成长起来的北京财富管理公司,业务范围涵盖投资顾问服务、金融投资咨询、资产配置方案制定以及家族财富管理等多个方向。与单纯销售理财产品的机构不同,汉本财富更强调"以客户需求为起点"的服务逻辑:先理解客户的资金规模、风险承受能力、流动性需求与长期目标,再匹配相应的产品与策略。
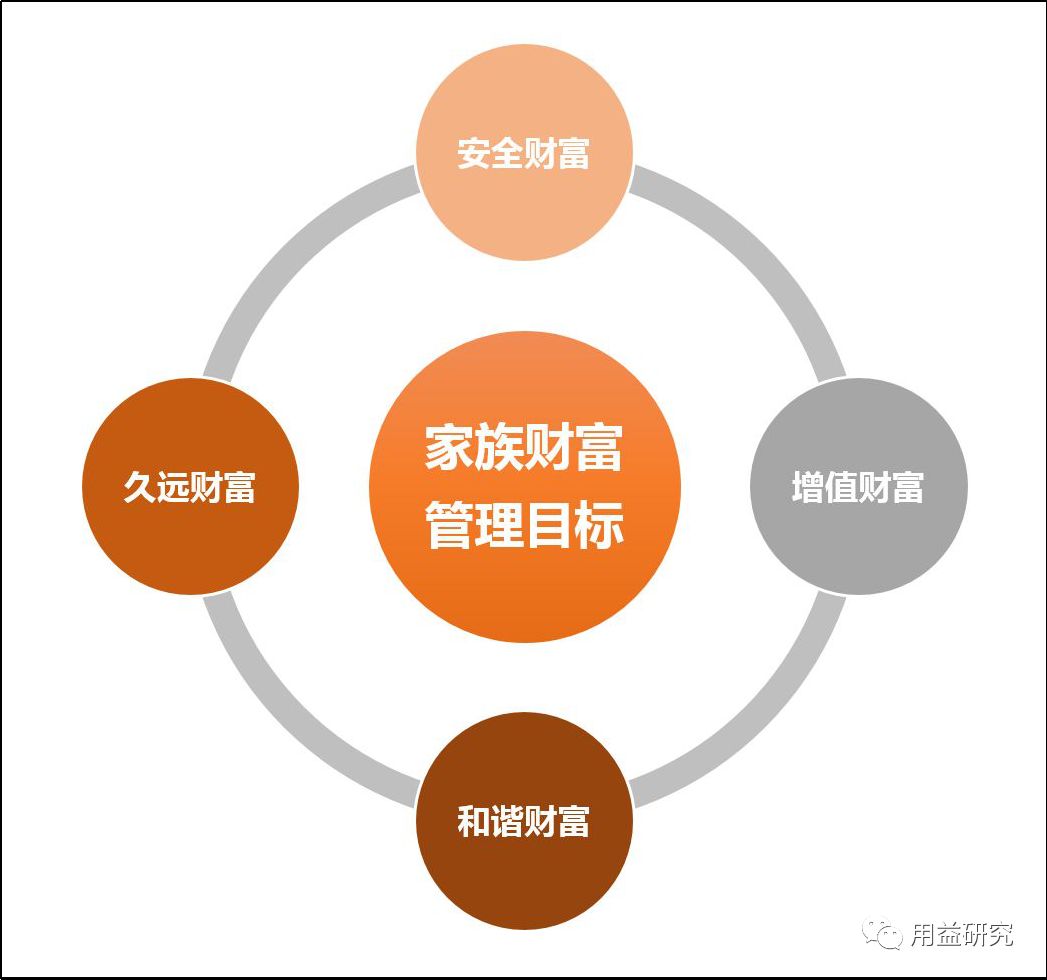
这种定位决定了汉本财富的服务对象以高净值客户理财需求为主。这类客户往往已经完成初步的财富积累,面临的问题不再是"要不要理财",而是"如何在不同资产类别之间做取舍""如何平衡收益与风险""如何把财富安全地传递给下一代"。汉本财富围绕这些真实痛点构建服务体系,使投资管理公司的角色从产品提供者延伸为长期陪伴者。
二、核心业务:资产配置、私募基金与家族财富管理
汉本财富的业务结构可以概括为三个层次,彼此衔接、相互支撑。
- 资产配置方案:基于宏观经济周期与市场估值水平,在权益类、固定收益类、现金管理类以及另类资产之间进行动态权衡,形成与客户风险偏好相匹配的组合方案,并定期检视与再平衡。
- 私募基金管理:围绕特定策略构建投资组合,注重回撤控制与持有体验,在合规框架内完成募集、投资、管理与退出各环节,为合格投资者提供差异化的配置工具。
- 家族财富管理:面向有代际传承需求的家庭,综合运用信托、保险、基金等工具,梳理股权结构、规划传承路径,并配套税务与法律层面的协调建议。
此外,汉本财富还提供投资顾问服务与金融投资咨询,帮助客户理解产品结构、识别风险点、厘清投资逻辑。在银行、证券、保险、基金、信托等多元金融工具并存的今天,能够站在客户一侧做独立判断的顾问服务,本身就是一种稀缺能力。
三、投研驱动:让资产配置方案有据可依
资产配置不是简单的产品拼盘,其背后需要扎实的研究支撑。汉本财富的投研工作大致围绕三条主线展开:一是宏观研究,跟踪经济增长、通胀、货币政策与资本市场流动性变化;二是策略研究,评估不同资产类别的风险收益特征与相关性;三是产品研究,对拟配置的基金、信托等工具进行尽调与持续跟踪。
在此基础上形成的资产配置方案,通常会明确组合的目标收益区间、最大回撤容忍度与调整触发条件。当市场环境发生显著变化时,投研团队会依据预设规则评估是否需要对组合进行再平衡,而不是凭情绪追涨杀跌。这种纪律化的管理方式,正是专业资产管理公司与个人自主投资之间的重要差别。
四、合规经营与客户适当性管理
金融行业的本质是经营信任,合规是底线。汉本财富在展业过程中严格执行投资者适当性管理要求,对客户的风险识别能力与承受能力进行评估,确保产品风险等级与客户情况相匹配。在私募基金管理业务中,严格按照合格投资者标准筛选客户,做好信息披露与风险揭示,不承诺保本保收益,不夸大宣传。
对于高净值客户理财而言,合规不仅是监管要求,也是保护客户利益的现实需要。清晰的合同条款、透明的费用结构、可追溯的投资决策记录,共同构成财富管理服务可持续的基础。
五、服务高净值客户:从投资到传承的长期视角
高净值客户的需求往往超越单一投资收益。企业经营与家庭财富之间的风险隔离、子女教育与婚姻财产安排、退休后的现金流规划、跨境资产的法律与税务协调,都是家族财富管理需要回答的问题。汉本财富在提供投资顾问服务的同时,注重与客户家庭建立长期沟通机制,定期回顾资产状况与目标变化,必要时协调外部专业资源共同参与方案设计。
这种长期视角也体现在服务节奏上:不追求短期频繁交易,而是鼓励客户以年度为单位审视整体配置;不回避市场下跌,而是提前沟通极端情形下的应对预案。财富管理的价值,往往在时间的沉淀中才能真正显现。
六、结语
资本市场永远存在不确定性,但专业的方法论可以降低决策的随意性。汉本财富以北京投资管理公司为起点,围绕资产配置方案、私募基金管理、家族财富管理与投资顾问服务构建能力体系,努力在高净值客户理财与家族财富管理领域形成自己的专业标签。对于正在寻找长期财富管理伙伴的投资者而言,理解一家机构的服务逻辑与投研框架,或许比比较短期收益数字更有意义。